7 ตุลาคม 2569
ท่านประธานที่เคารพ
"เพื่อความสุขของประชาชน เพื่อความมั่นคงของชาติ" กระผม ศาสตราจารย์สุชาติ ธาดาธำรงเวช สมาชิกสภาผู้แทนราษฎร พรรคเพื่อไทย
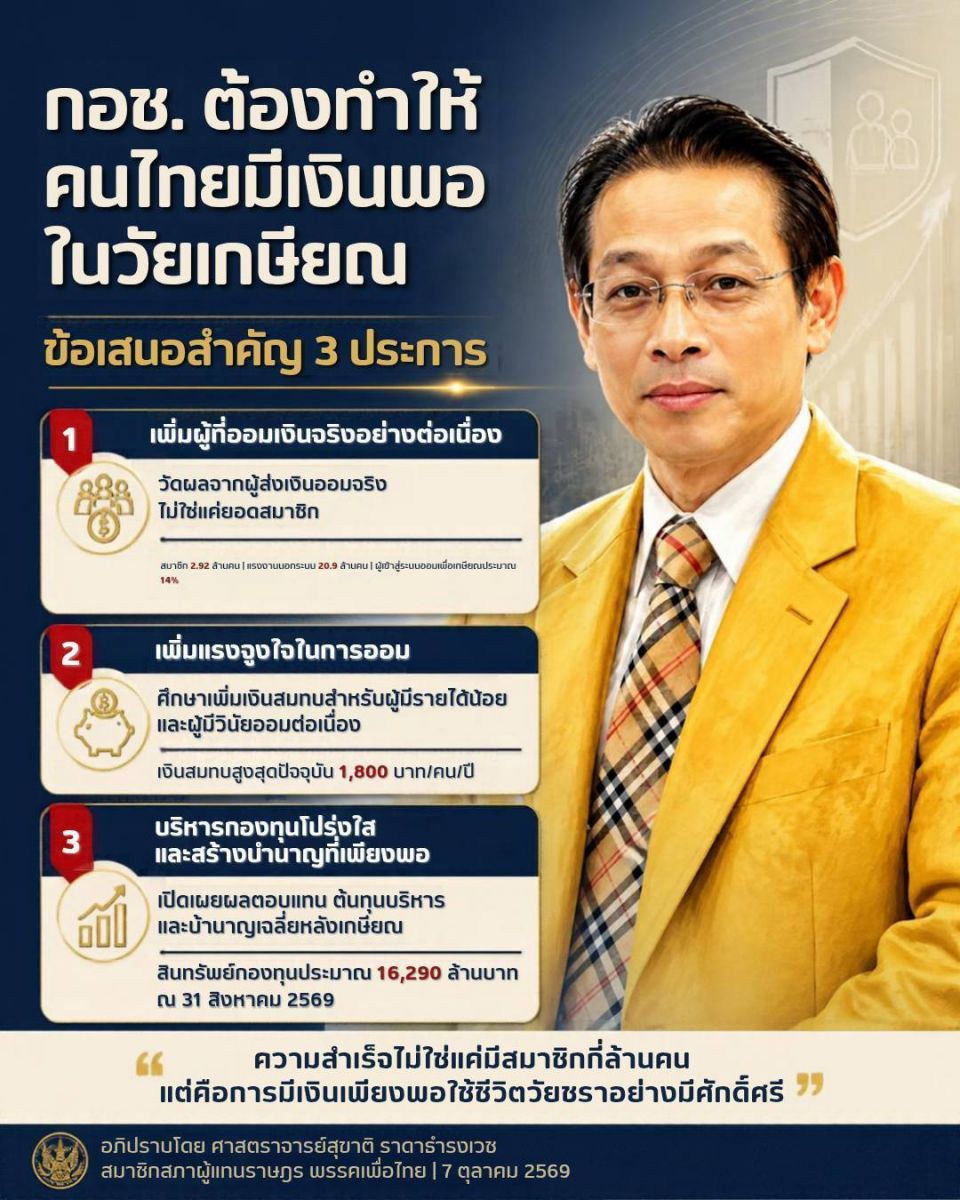
วันนี้กระผมขออภิปรายเรื่อง กองทุนการออมแห่งชาติ หรือ กอช. ซึ่งจัดตั้งขึ้นเพื่อส่งเสริมการออมและสร้างหลักประกันรายได้ในวัยเกษียณให้แก่เกษตรกร ผู้ประกอบอาชีพอิสระ และแรงงานนอกระบบที่ไม่มีระบบบำนาญรองรับ
ปัจจุบันกองทุนการออมแห่งชาติมีสมาชิกประ มาณ 2.92 ล้านคน และมีสินทรัพย์กองทุนประมาณ 16,290 ล้านบาท ตามข้อมูล ณ วันที่ 31 สิงหาคม 2569
แต่ปัญหาสำคัญคือ ประเทศไทยมีแรงงานนอกระบบจำนวนมาก ประมาณ 20.9 ล้านคน ขณะที่ผู้เข้าสู่ระบบการออมเพื่อเกษียณยังมีจำนวนจำกัดประมาณ 14% และแม้ประชาชนจะสมัครเป็นสมาชิกแล้ว ก็ไม่ได้หมายความว่าทุกคนจะออมเงินอย่างต่อเนื่อง
กระผมจึงมีข้อเสนอสำคัญ 3 ประการ ดังต่อไปนี้
ประการแรก ต้องเพิ่มจำนวนประชาชนที่ออมเงินจริงอย่างต่อเนื่อง ไม่ใช่เพิ่มเพียงยอดสมาชิก
กองทุนไม่ควรวัดความสำเร็จจากจำนวนสมาชิกที่สมัครเข้ามาเท่านั้น แต่ต้องวัดจากจำนวนผู้ที่ส่งเงินออมจริงในแต่ละปี
กระผมขอให้กองทุนเปิดเผยว่า จากสมาชิก 2.92 ล้านคน มีผู้ส่งเงินออมในรอบ 12 เดือนจำนวนเท่าไร และมีจำนวนเท่าไรที่หยุดออมไปแล้ว
นอกจากนี้ ควรพัฒนาระบบหักเงินออมอัตโนมัติด้วยความสมัครใจ ผ่านธนาคารหรือระบบชำระเงินต่าง ๆ เพื่อให้ประชาชนสามารถออมเงินได้สะดวก แม้จะมีรายได้ไม่แน่นอน
ประการที่สอง ต้องเพิ่มแรงจูงใจในการออม โดยให้รัฐบาลสมทบเงินอย่างเหมาะสม ปัจจุบันรัฐบาลจ่ายเงินสมทบให้สมาชิกตามช่วงอายุ สูงสุดไม่เกิน 1,800 บาทต่อคนต่อปี
กระผมเสนอให้ศึกษาการเพิ่มเงินสมทบแก่ประชาชนผู้มีรายได้น้อย และผู้ที่มีวินัยในการออมอย่างต่อเนื่อง โดยต้องประเมินภาระงบประมาณในระยะยาวด้วย
"เพราะการใช้เงินภาษีของประชาชนเพื่อส่งเสริมการออม เป็นการลงทุนสร้างความมั่นคงในอนาคต" ไม่ใช่การกระตุ้นการบริโภคชั่วคราว
"เมื่อประชาชนมีเงินออมมากขึ้น ประเทศก็จะมีเงินทุนระยะยาวเพิ่มขึ้น และลดความเสี่ยงที่ผู้สูงอายุจะขาดรายได้ในการดำรงชีวิต"
ประการที่สาม ต้องบริหารเงินกองทุนให้มีประสิทธิ ภาพ โปร่งใส และสร้างบำนาญที่เพียงพอ กองทุนมีสินทรัพย์ประมาณ 16,290 ล้านบาท ซึ่งถือเป็นเงินออมเพื่ออนาคตของประชาชน
กระผมขอให้กองทุนเปิดเผยผลตอบแทนจากการลงทุน ต้นทุนการบริหาร และผลการดำเนินงานเปรียบเทียบกับเกณฑ์มาตรฐานอย่างชัดเจน
การลงทุนต้องคำนึงถึงความมั่นคงของเงินต้นควบคู่กับผลตอบแทนระยะยาว โดยไม่รับความเสี่ยงเกินสมควร
ที่สำคัญที่สุด กระผมขอทราบว่า ปัจจุบันสมาชิกที่เกษียณอายุแล้วได้รับเงินบำนาญเฉลี่ยเดือนละเท่าไร และเพียงพอสำหรับ การดำรงชีวิตหรือไม่
"เพราะถ้าประชาชนออมเงินมาหลายสิบปี แต่เมื่อเกษียณแล้วได้รับบำนาญเพียงเล็กน้อย ก็ยังไม่สามารถแก้ปัญหาความยากจนในวัยชราได้อย่างแท้จริง"
ท่านประธานที่เคารพ
กระผมขอสรุปว่า กองทุนการออมแห่งชาติต้องดำเนินการให้บรรลุเป้าหมาย 3 ประการ คือ (1)เพิ่มจำนวนผู้ที่ออมเงินจริงอย่างต่อเนื่อง (2) เพิ่มแรงจูงใจในการออมด้วยเงินสมทบจากรัฐบาลที่เหมาะสม และ (3) บริหารเงินกองทุนให้มีประสิทธิภาพ เพื่อให้ประชาชนได้รับบำนาญที่มั่นคงในวัยเกษียณ เพราะความสำเร็จของกองทุนการออมแห่งชาติ ไม่ได้อยู่ที่การมีสมาชิกกี่ล้านคน หรือมีเงินกองทุนกี่หมื่นล้านบาท แต่อยู่ที่การทำให้ประชาชนมีเงินเพียงพอที่จะดำรงชีวิตในวัยชราได้อย่างมีศักดิ์ ศรี โดยไม่ต้องเป็นภาระแก่ลูกหลาน
ขอบพระคุณครับ